تبدو العلاقة بين الذهب والفائدة الأمريكية واضحة في القراءة التقليدية: كلما ارتفعت الفائدة، ازدادت جاذبية الأصول الدولارية المدرة للعائد، وارتفعت تكلفة الفرصة البديلة للاحتفاظ بمعدن لا يدفع فائدة. لكن حركة السوق في 16 سبتمبر 2026 كشفت أن هذه القاعدة، على أهميتها، لم تعد كافية وحدها لتفسير الذهب.
ارتفع المعدن بأكثر من 1% قبل قرار للاحتياطي الفيدرالي كانت الأسواق ترجّح أن يتضمن زيادة قدرها 25 نقطة أساس. ولا تعني هذه المفارقة أن الذهب انفصل عن الفائدة، بل إن السوق بات يعمل عبر مستويين متداخلين: ما تم تسعيره مسبقًا في السياسة النقدية، والطلب الهيكلي الذي أصبح يدعم الذهب خارج دورة الأخبار اليومية.
رفع الفائدة كان مسعّرًا إلى حد كبير
لا تتحرك الأسواق وفق الحدث وحده، بل وفق الفرق بين النتيجة وما كان المستثمرون يتوقعونه. وبحلول صباح 16 سبتمبر، اقترب الاحتمال المسعّر لرفع الفائدة ربع نقطة من 93%، وفق بيانات السوق التي نقلتها رويترز. لذلك لم يعد القرار المتوقع يحمل عنصر مفاجأة كبيرًا.
انتقل التركيز من قرار الرفع نفسه إلى المسار الذي يليه: هل تأتي الخطوة استجابة محدودة لضغوط التضخم والطاقة، أم تمهد لدورة أطول من التشديد؟ لهذا أصبحت لهجة بيان الفيدرالي وتوقعات اللجنة ومسار الفائدة المستقبلي أهم للذهب من رقم الخمس والعشرين نقطة أساس وحده.
ما الذي تغير بين 15 و16 سبتمبر؟
في الجلسات السابقة، تجاوز عائد سندات الخزانة الأمريكية لأجل عشر سنوات مستوى 5% وسط مخاوف التضخم والنفط وإصدار الدين والمالية العامة. وكانت تلك بيئة ضاغطة على الذهب، لأنها رفعت العائد المتاح على السندات وعززت مبررات السياسة النقدية المقيدة.
في 16 سبتمبر هدأ جانب من تلك الضغوط. تراجعت عوائد الخزانة، وانخفض النفط، وفقد الدولار بعض زخمه. تحولت البيئة القصيرة الأجل من نفط مرتفع وعوائد صاعدة ومفاجأة تشدد إلى نفط أهدأ وعوائد أقل وقرار فائدة استوعبته الأسعار مسبقًا. وكان هذا التحول كافيًا لعودة الطلب على الذهب من دون إلغاء علاقته التقليدية بالفائدة.
الذهب لم ينفصل عن الفائدة
تقدم جلسات سبتمبر نفسها اختبارًا معاكسًا. فعندما عززت بيانات التضخم الأمريكية توقعات التشديد، ارتفع الدولار وصعدت عوائد السندات، بينما تراجع الذهب بأكثر من 1%. ما زالت العلاقة القديمة تعمل عندما تأتي مفاجأة نقدية تدفع العوائد الحقيقية والدولار إلى أعلى.
الجديد هو أن هذه المتغيرات لم تعد تعمل وحدها. فقد تهيمن مفاجأة السياسة النقدية على جلسة واحدة، بينما تعيد مشتريات البنوك المركزية وصناديق الذهب والمستثمرين الآسيويين بناء الطلب على أفق أطول.
طبقة الطلب الهيكلي تحت السوق
البنوك المركزية
أظهرت بيانات مجلس الذهب العالمي أن صافي مشتريات البنوك المركزية بلغ نحو 289 طنًا في الربع الثاني من 2026، لترتفع مشتريات النصف الأول إلى قرابة 345 طنًا. وتنويع الاحتياطيات وعدم اليقين الجيوسياسي اعتبارات طويلة الأجل لا تتبدل عادةً بسبب اجتماع واحد للفيدرالي.
الصين
تقدم الصين مثالًا واضحًا على هذا التحول. فقد سجل تحديث مجلس الذهب العالمي لشهر أغسطس تسارعًا في الشراء الرسمي بالتوازي مع استمرار الطلب عبر صناديق الذهب الصينية. وهكذا اتسعت قاعدة المشترين من الأسر وأسواق الحلي والسبائك إلى البنك المركزي والمستثمر المالي.
صناديق الذهب العالمية
لم يكن التحول آسيويًا فقط. ففي أغسطس استقطبت صناديق الذهب المتداولة المدعومة فعليًا بالمعدن 18 مليار دولار، وارتفعت حيازاتها 121 طنًا إلى مستوى قياسي بلغ 4,189 طنًا. كما زادت قيمة الأصول المدارة 16% إلى 615 مليار دولار، وقادت صناديق أمريكا الشمالية وأوروبا التدفقات، بحسب مجلس الذهب العالمي.
هذه التدفقات لا تنهي حساسية الذهب للفائدة، لكنها تعني أن تكلفة الفرصة البديلة أصبحت تواجه طلبًا استراتيجيًا مرتبطًا بتنويع الاحتياطيات والمخاطر المالية والقلق من العملات والتحوط داخل المحافظ.
حين تحمل العوائد المرتفعة رسالتين مختلفتين
قد ترتفع عوائد الخزانة بسبب نمو أقوى وسياسة نقدية أشد، وهي تركيبة تضغط عادةً على الذهب. لكنها قد ترتفع أيضًا لأن المستثمر يطلب تعويضًا أكبر عن التضخم أو العجز المالي أو مخاطر الاحتفاظ بديون طويلة الأجل. في الحالة الثانية قد تتجه بعض المؤسسات إلى الذهب بسبب المخاطر نفسها التي رفعت العوائد.
لذلك أصبح مصدر حركة العائد مهمًا بقدر اتجاهها. إن معاملة كل ارتفاع في عائد العشر سنوات كإشارة متطابقة تحجب أثر المخاطر المالية وإدارة الاحتياطيات في سوق الذهب الحالي.
كيف يصعد الذهب في يوم رفع الفائدة؟
إذا رفع الفيدرالي الفائدة ربع نقطة كما تتوقع الأسواق، لكنه أرسل رسالة أقل تشددًا بشأن المسار اللاحق، فقد تتراجع عوائد الآجال القصيرة والطويلة ويضعف الدولار. عندها يمكن للذهب أن يرتفع رغم زيادة سعر الفائدة. المحرك ليس الرفع ذاته، بل إعادة تسعير ما سيأتي بعده.
والعكس صحيح. إذا أشار صانعو السياسة إلى زيادات إضافية أو إلى بقاء السياسة مقيدة مدة أطول، فقد ترتفع العوائد والدولار ويتعرض الذهب للضغط. لذلك يبقى عنوان القرار وحده دليلًا ناقصًا.
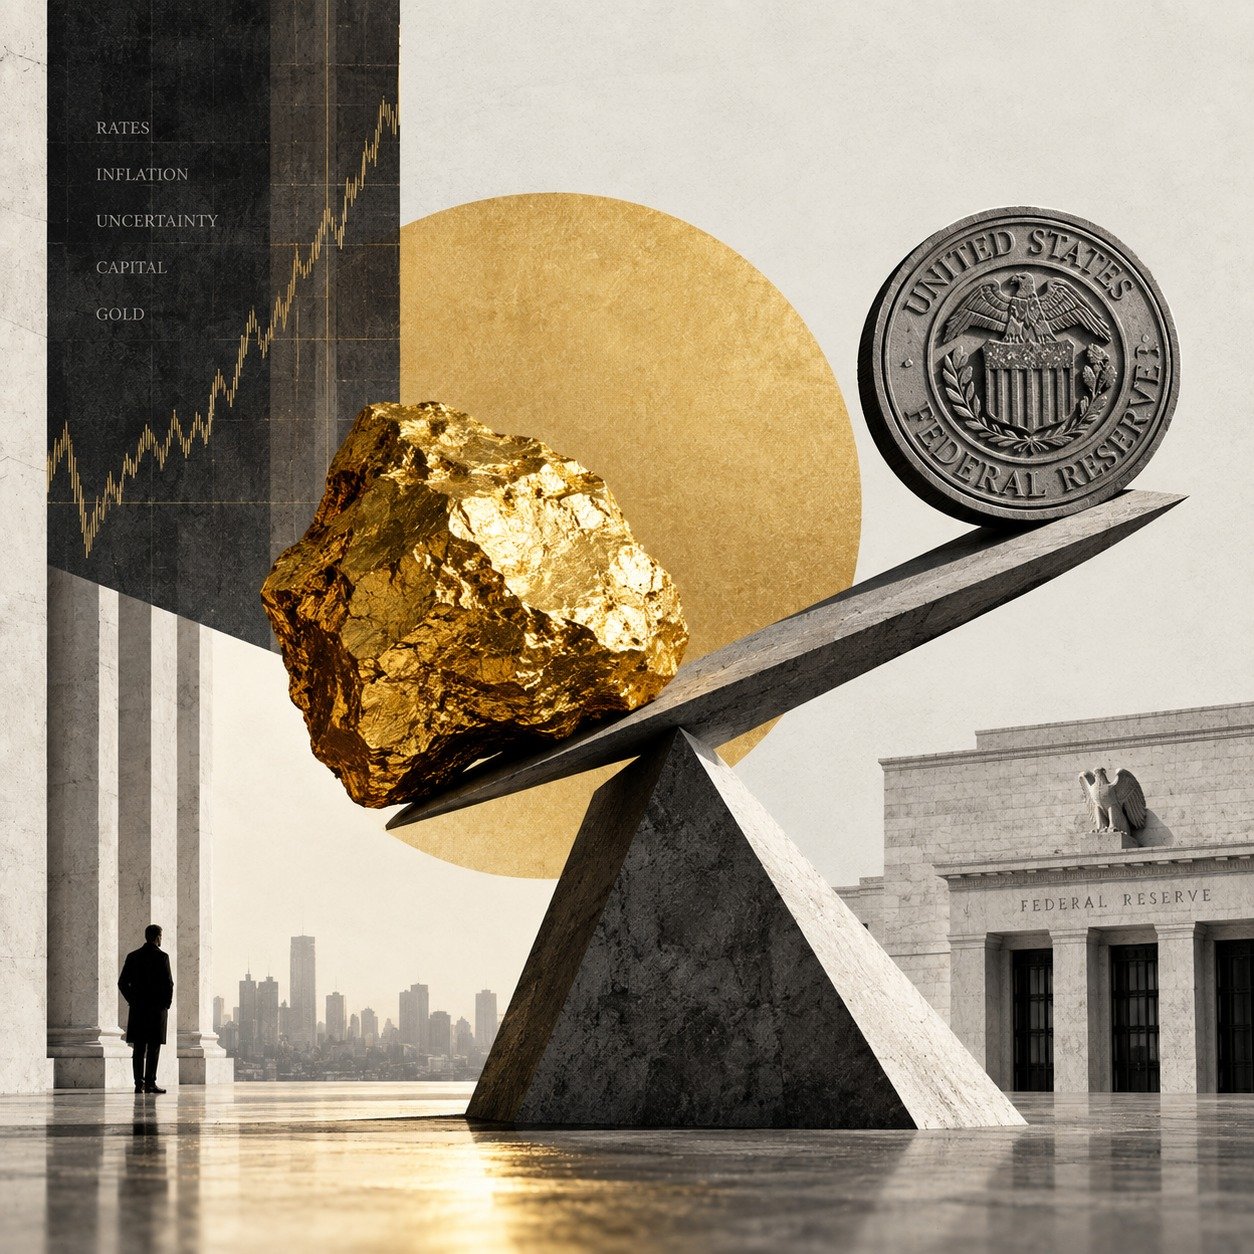
معادلة الذهب في 2026 ذات كفتين
يمكن قراءة السوق بوصفه توازنًا بين مجموعتين من القوى. في الكفة الأولى توجد العوائد الحقيقية والدولار والتضخم وتوقعات الفيدرالي. وفي الكفة الأخرى توجد مشتريات البنوك المركزية وتدفقات الصناديق والطلب الآسيوي وتنويع الاحتياطيات وعدم اليقين الجيوسياسي والمخاطر المالية.
لا تلغي أي كفة الأخرى بصورة دائمة. قد تهيمن الأوضاع النقدية على جلسة بعينها، بينما تشكل قوى الطلب الهيكلي اتجاه السوق عبر فصول وسنوات. وهذا يفسر كيف يمكن للذهب أن يهبط بعد مفاجأة تضخمية ثم يتماسك أو يصعد قبيل قرار فائدة متوقع على نطاق واسع.
ما الذي يستحق المتابعة بعد قرار الفيدرالي؟
المقارنة الأكثر دلالة لا تقتصر على سعر الفائدة، بل تشمل استجابة الذهب ومؤشر الدولار وعائد السنتين وعائد العشر سنوات في الوقت نفسه. فإذا تراجعت العوائد وضعف الدولار بعد زيادة متوقعة، فهذا يشير إلى أن السوق تجاوز قرار سبتمبر وبدأ تسعير مسار أقل تشددًا. أما صعود العوائد والدولار فيعني أن رسالة الفيدرالي جاءت أقوى مما توقعه المستثمرون.
الخلاصة
لم يكسر الذهب علاقته بالدولار أو الفائدة، لكنه اكتسب قنوات إضافية يتشكل عبرها الطلب. وفي 2026 لم يعد السؤال الأدق هو: هل رفع الفيدرالي الفائدة؟ بل: هل كانت رسالته أكثر تشددًا مما سعّرته الأسواق، وهل كانت المفاجأة قوية بما يكفي لتتغلب على الطلب الهيكلي المتنامي على الذهب؟
للمزيد من المواد التفسيرية، تصفح قسم أساسيات الذهب. توثق دهبنا العوامل المؤثرة في الذهب من خلال تحليل مستقل يستند إلى المصادر.
إخلاء المسؤولية
هذه المادة لأغراض بحثية ومعلوماتية فقط، ولا تمثل توصية استثمارية.