رفع الاحتياطي الفيدرالي الأمريكي سعر الفائدة ربع نقطة مئوية في سبتمبر 2026، لتصل إلى نطاق 3.75%–4.00%. وفي الأسبوع نفسه، ظهرت تقارير تفيد بأن البنك المركزي يدرس رفع الحدود التي تخضع عندها البنوك الكبرى لمستويات أشد من الرقابة.
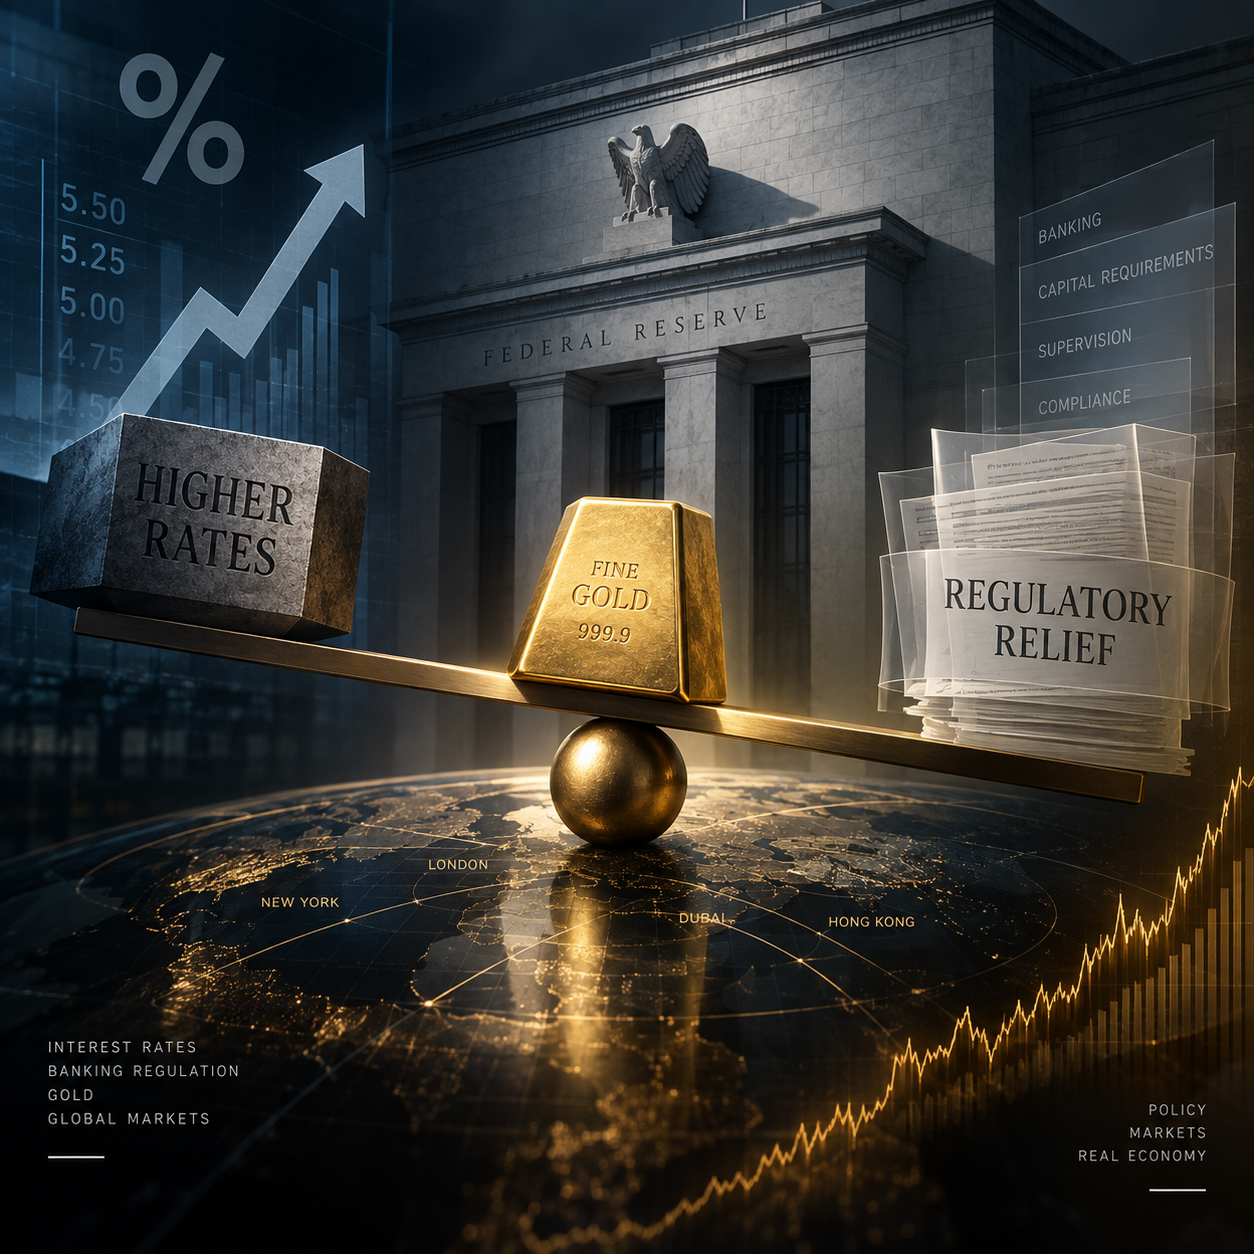
ظاهريًا، تبدو الصورتان متناقضتين: يد ترفع تكلفة المال لكبح التضخم، ويد أخرى تستعد لتخفيف بعض القيود عن البنوك. لكن هذا التزامن لا يعني أن الفيدرالي يتحرك بلا اتجاه، بقدر ما يكشف عن فلسفة تفصل بين التشدد النقدي وإصلاح الرقابة المصرفية.
أما بالنسبة إلى الذهب، فهذه المفارقة تضعه بين قوتين متعاكستين: فائدة وعوائد مرتفعة تضغطان عليه، ومخاطر مالية وسياسية تمنحه دعمًا دفاعيًا.
ماذا قرر الفيدرالي بالفعل؟
في 16 سبتمبر، رفع الفيدرالي نطاق الفائدة بمقدار 25 نقطة أساس، في أول زيادة منذ عام 2023. وجاء القرار بالإجماع، مع تأكيد أن التضخم لا يزال أعلى من المستوى المستهدف، في وقت يحافظ فيه الاقتصاد الأمريكي على نمو متماسك وسوق عمل مستقر نسبيًا.
وتشير توقعات أعضاء لجنة السوق المفتوحة إلى أن الفائدة قد تصل إلى نحو 4.1% بنهاية 2026. وهذا يتوافق حسابيًا مع إمكانية تنفيذ زيادة إضافية بمقدار ربع نقطة قبل نهاية العام.
لكن ذلك لا يعني أن القرار التالي أصبح محسومًا. تصريحات مسؤولي الفيدرالي تعكس استعدادًا لمزيد من التشديد إذا ثبت أن التضخم لم يعد ناتجًا فقط عن النفط والتعريفات واضطرابات العرض، بل أصبح مدفوعًا أيضًا بقوة الطلب والاستثمار والإنفاق. الأسواق ترى احتمالًا معتبرًا لزيادة أخرى، لكن الفيدرالي لم يلتزم بها مسبقًا.
ما حقيقة خطة تخفيف الرقابة المصرفية؟
بالتزامن مع التشدد النقدي، أفادت تقارير تستند إلى مصادر مطلعة بأن الفيدرالي يدرس رفع حجم الأصول الذي تبدأ عنده الرقابة المشددة على البنوك الكبرى، من نحو 700 مليار دولار إلى قرابة 960 مليار دولار. كما يجري بحث رفع حد آخر لبعض المتطلبات التنظيمية من 100 مليار إلى 150 مليار دولار.
هذه الأرقام لم تصدر بعد في مقترح نهائي، ولذلك يجب التعامل معها باعتبارها اتجاهًا قيد الدراسة، لا سياسة نافذة.
ويقدم مؤيدو الخطوة تفسيرًا تقنيًا: حدود الأصول القديمة لم تعد تعكس الحجم الاسمي الحالي للاقتصاد والبنوك، ومن الطبيعي إعادة فهرستها مع مرور الوقت.
أما المنتقدون فيرون أن النتيجة العملية ستكون إخراج عدد من المؤسسات المالية من نطاق الرقابة الأشد، ومنحها مساحة أكبر للنمو والمخاطرة قبل أن تخضع للفحص المكثف.
لذلك لا يدور الخلاف حول الأرقام وحدها، بل حول السؤال الأصعب: متى يصبح التحديث التنظيمي المعقول تخفيفًا يضعف القدرة على اكتشاف مخاطر السيولة والفائدة وتركيز الودائع مبكرًا؟
هل تتكرر أزمة 2008؟
مقارنة المقترح الحالي مباشرة بأزمة 2008 تحمل قدرًا كبيرًا من المبالغة.
أزمة 2008 لم تنتج من رفع حد رقابي واحد، بل من منظومة واسعة شملت الإقراض العقاري عالي المخاطر، والتسنيد المعقد، والرافعة المالية المرتفعة، والمشتقات غير المنظمة، وضعف تقييم المخاطر داخل المؤسسات وخارجها.
المقترح المتداول اليوم لا يعيد بناء هذه المنظومة تلقائيًا، ولا يمثل وحده دليلًا على اقتراب أزمة مصرفية جديدة.
المقارنة الأقرب هي تخفيف القيود عام 2018، عندما رُفعت بعض عتبات الرقابة المشددة على البنوك المتوسطة. وبعد خمس سنوات، انهار Silicon Valley Bank وSignature Bank، وهما مؤسستان أصبحتا خارج نطاق بعض المتطلبات الأكثر صرامة.
ومع ذلك، لا يمكن اختزال انهيارهما في تعديل قانوني واحد. فقد ساهمت إدارة السيولة الضعيفة، وتركيز الودائع، وخسائر السندات، وسرعة سحب الأموال، إضافة إلى قصور الإشراف نفسه.
إذن، التاريخ يقدم تحذيرًا يستحق الاهتمام، لكنه لا يقدم حكمًا مسبقًا بأن أزمة 2008 ستتكرر.
لماذا لا يُعد رفع الفائدة وتخفيف الرقابة تناقضًا كاملًا؟
السياسة النقدية والرقابة المصرفية تعملان على مستويين مختلفين.
رفع الفائدة يستهدف التضخم والطلب العام في الاقتصاد. أما القواعد المصرفية فتحدد مقدار رأس المال والسيولة والإشراف الذي تحتاجه كل مؤسسة مالية وفق حجمها وتعقيدها.
يمكن للبنك المركزي أن يعتقد أن تكلفة المال يجب أن ترتفع، وفي الوقت نفسه يرى أن بعض القواعد التنظيمية أصبحت واسعة أو قديمة أو أكثر تشددًا مما يلزم.
لكن اجتماع المسارين يخلق بيئة تستحق المراقبة: التمويل يصبح أغلى، بينما قد تحصل بعض البنوك على مساحة تنظيمية أوسع. وإذا لم تُدار مخاطر الفائدة والسيولة بعناية، فقد يتكرر نوع الضغط الذي أصاب البنوك الإقليمية في 2023، حتى لو لم تتكرر أزمة 2008 بصورتها القديمة.
ماذا يعني ذلك للذهب؟
الفائدة الإضافية تضغط على الذهب
الذهب لا يدر عائدًا دوريًا. لذلك ترتفع تكلفة الاحتفاظ به عندما تصعد عوائد السندات، خصوصًا العوائد الحقيقية بعد احتساب التضخم.
إذا استمرت الأسواق في تسعير زيادة جديدة للفائدة، وبقي الدولار قويًا، فقد يواجه الذهب ضغوطًا إضافية على المدى القصير.
الذهب أظهر مقاومة غير معتادة
على الرغم من رفع الفائدة وارتفاع العوائد، لم يدخل الذهب في موجة هبوط حادة. فقد تراجع خلال الأسبوع ثم استعاد جانبًا من خسائره، وبقي قريبًا من منطقة 4,285 دولارًا للأونصة في آخر قراءة أسبوعية.
هذا التماسك يشير إلى أن العلاقة التقليدية بين الذهب والفائدة لم تعد العامل الوحيد في السوق. مشتريات البنوك المركزية، والطلب الآسيوي، والمخاطر الجيوسياسية، والقلق من الديون والسياسات المالية، أصبحت جميعها تشكل أرضية دعم إضافية.
تخفيف الرقابة يحمل أثرًا مزدوجًا
في المدى القريب، قد تستقبل الأسواق تخفيف القيود باعتباره خبرًا إيجابيًا للبنوك والأسهم، وهو ما يدعم شهية المخاطرة ويقلل الإقبال الدفاعي على الذهب.
لكن إذا رأى المستثمرون أن التخفيف يرفع احتمالات حدوث خلل مصرفي مستقبلًا، فقد يتحول العامل نفسه إلى دعم للذهب باعتباره أصلًا خارج النظام الائتماني.
لذلك لا يمثل المقترح إشارة صعود مباشرة للذهب، لكنه يضيف عنصرًا جديدًا إلى المخاطر التي قد تزيد قيمته الدفاعية بمرور الوقت.
الإشارة الأهم ليست القرار بل استجابة السوق
ما يستحق المراقبة خلال المرحلة المقبلة ليس مجرد صدور تصريح جديد من الفيدرالي، بل كيفية تفاعل الذهب مع الدولار وعوائد سندات الخزانة.
إذا ارتفعت العوائد وبقي الذهب متماسكًا، فهذا يعني أن الطلب الهيكلي والدفاعي يمتص ضغط السياسة النقدية. أما إذا اجتمع ارتفاع العوائد مع صعود قوي للدولار وتراجع واضح في الطلب الفعلي، فقد يصبح التصحيح أعمق.
وفي المقابل، فإن هبوط العوائد أو ظهور توتر مصرفي جديد قد يعيدان الذهب سريعًا إلى الواجهة، حتى لو بقيت الفائدة الرسمية مرتفعة.
يمكن متابعة السجل اليومي في قسم تحليل الذهب، والعلاقات طويلة الأجل في أساسيات الذهب.
الخلاصة
الخبر الأساسي صحيح: الفيدرالي رفع الفائدة، وتوقعات أعضائه تسمح بزيادة أخرى، كما توجد مناقشات حقيقية بشأن تخفيف بعض حدود الرقابة على البنوك.
لكن الحديث عن عودة حتمية إلى كارثة 2008 يتجاوز الأدلة المتاحة. المقترح لم يصبح رسميًا، والبيئة الحالية تختلف عن منظومة الرهن العقاري والمشتقات التي فجرت الأزمة المالية العالمية.
المشهد الأدق هو أن الفيدرالي يتجه إلى مزيج غير معتاد: مال أغلى، ورقابة قد تصبح أخف على بعض البنوك.
بالنسبة إلى الذهب، هذا المزيج ليس صعوديًا أو هبوطيًا بصورة مطلقة. الفائدة والعوائد تضغطان عليه في المدى القصير، بينما تحميه المخاطر المالية والجيوسياسية والطلب الهيكلي من انهيار واضح.
ولهذا يبقى الذهب في مرحلة توازن حساسة، لا في بداية اندفاع مضمون ولا أمام سقوط محسوم.
مراجع التوثيق
- بيان قرار الفائدة الصادر عن الاحتياطي الفيدرالي
- ملخص التوقعات الاقتصادية لأعضاء الفيدرالي
- التقرير المتعلق بمقترح تغيير حدود الرقابة المصرفية
- قراءة سوقية لاستجابة الذهب لرفع الفائدة
إخلاء المسؤولية
هذا المقال مخصص للتوثيق والتحليل العام، ولا يمثل توصية بالشراء أو البيع أو الاحتفاظ بأي أصل مالي.