قراءة اقتصادية لأحداث 14 أكتوبر 2026 — نُشرت في 15 أكتوبر 2026.
لم تكن المفاجأة في تقرير التضخم الأمريكي الصادر الأربعاء 14 أكتوبر أن الأسعار ما زالت مرتفعة فحسب، بل في السرعة التي أعادت بها الأسواق تسعير احتمالات رفع الفائدة الأمريكية. فبعد أقل من أسبوعين على تقرير وظائف ضعيف دفع المستثمرين إلى تقليص توقعاتهم لتشديد السياسة النقدية، جاءت بيانات أسعار المستهلكين لشهر سبتمبر لتعيد فتح باب التشديد.
ارتفع معدل التضخم السنوي إلى 3.7%، مقابل 3.6% متوقعة و3.4% في أغسطس. وسجل التضخم الشهري 0.6%، متوافقًا مع التوقعات، بينما ارتفع المؤشر الأساسي، المستبعد منه الغذاء والطاقة، 0.3% شهريًا مقابل 0.2% متوقعة. وتسارع الأساسي السنوي إلى 2.6% من 2.4%.
لكن الأساسي الشهري لم يتسارع مقارنة بأغسطس؛ فقد سجل 0.3% في الشهرين. المفاجأة كانت تجاوز توقعات سبتمبر، وهذا فرق مهم بين تسارع فعلي ومخالفة تقديرات السوق.
من ضعف الوظائف إلى مفاجأة التضخم
أظهر تقرير سبتمبر إضافة 29 ألف وظيفة وبلوغ البطالة 4.2%، مع ارتفاع متوسط الأجور الاسمية بالساعة 0.1% شهريًا. كانت هذه خلفية تدعو إلى التريث: سوق العمل يفقد الزخم، ولا يتحمل بالضرورة تشديدًا متسارعًا دون تكلفة.
لكن مؤشر الأسعار أظهر جانبًا آخر من الاقتصاد. تباطؤ التوظيف لا يضمن زوال التضخم، ولا يجعل جميع مكونات الطلب ضعيفة في الوقت نفسه. وإذا استمرت ضغوط الأسعار في قطاعات متعددة، يصبح ضعف الوظائف سببًا للحذر من رفع الفائدة، لكنه لا يكفي وحده لاستبعاد الرفع.
أمام الفيدرالي إشارتان متعارضتان: سوق عمل أضعف يدعو إلى الحذر من مزيد من التشديد، وتضخم مستمر يدعو إلى الحذر من التوقف المبكر. القرار يتعلق بموازنة المخاطر، لا بالاستجابة الآلية لرقم منفرد.
ماذا تعني عودة احتمال الرفع إلى 45%؟
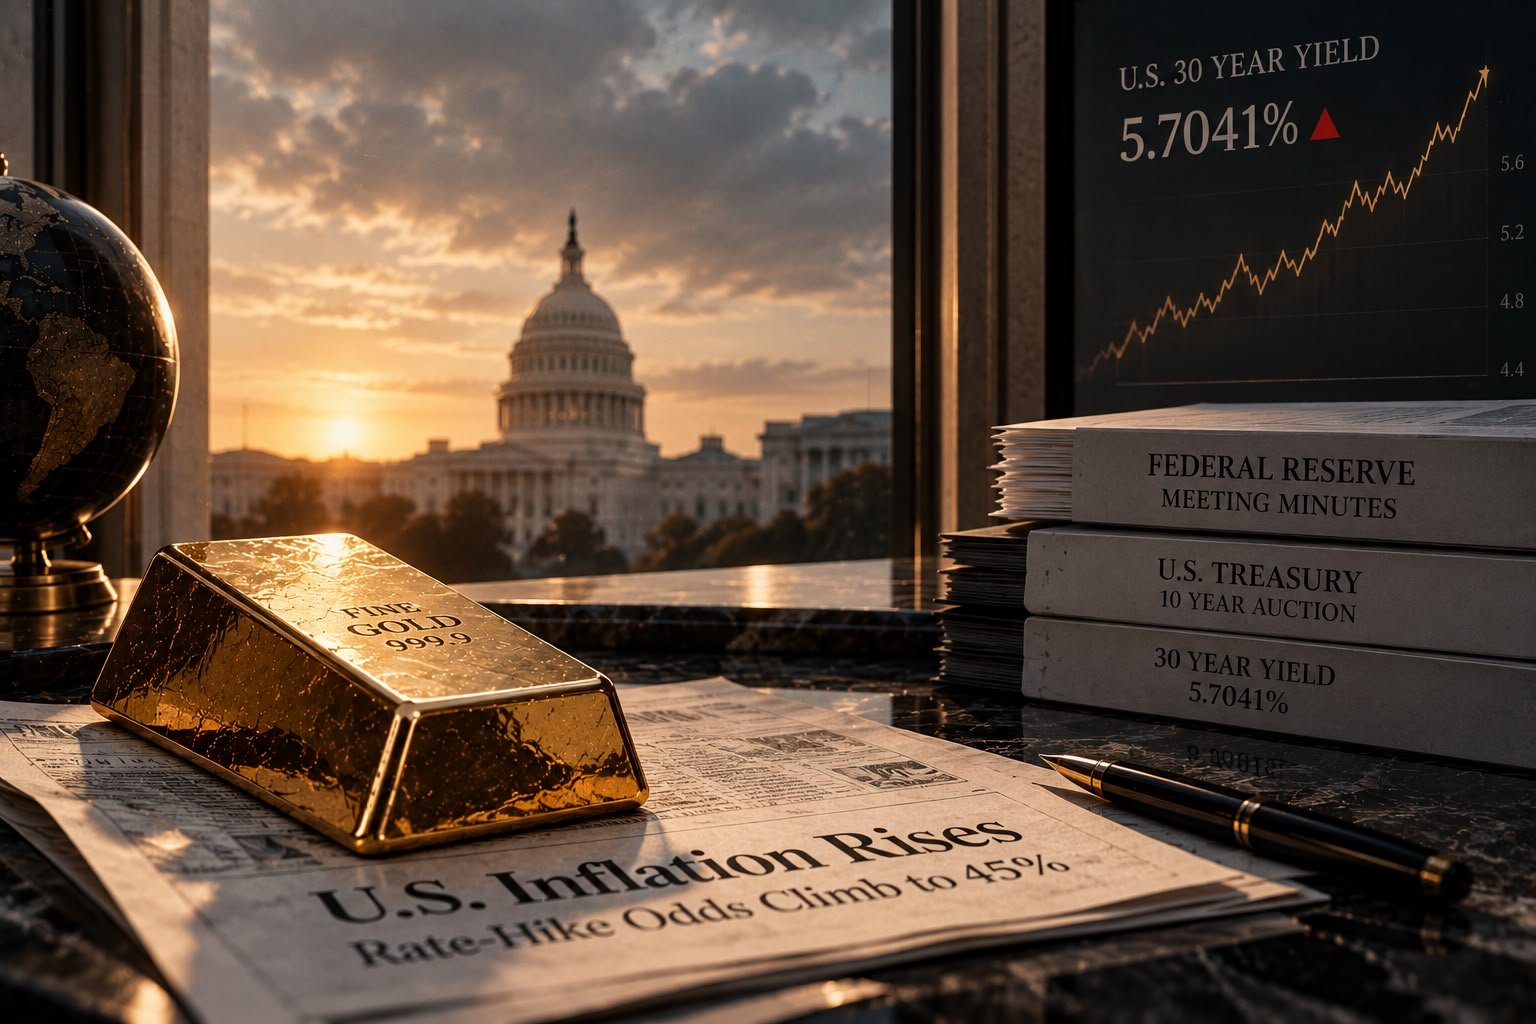
في لقطة تسعير نشرتها MarketWatch الساعة 8:40 صباحًا بتوقيت نيويورك في 14 أكتوبر، ارتفع احتمال رفع أكتوبر إلى 45% من 20% استنادًا إلى بيانات LSEG. وفي التحديث نفسه ارتفع عائد السنتين 12 نقطة أساس، مقابل 7 نقاط للعشر سنوات.
الزيادة في الاحتمال تساوي 25 نقطة مئوية، وليست زيادة مقدارها 25%. وهي أيضًا لا تجعل الرفع السيناريو الأرجح: إذا اقتصر التسعير على التثبيت والرفع، يبقى للتثبيت نحو 55%. هذه قراءة لحظية عقب البيانات وليست احتمالًا ثابتًا لبقية الشهر.
رفع الفيدرالي نطاق الفائدة في سبتمبر إلى 3.75%–4.00%، والاجتماع التالي مقرر يومي 27 و28 أكتوبر. لذلك أعاد التقرير فتح النقاش حول توقيت الخطوة التالية، دون أن يحسم اتخاذها.
السندات تكشف طبيعة المفاجأة
يتأثر عائد السنتين بقوة بتوقعات مسار الفائدة القريب. أما عائد العشر سنوات فيعكس أيضًا توقعات النمو والتضخم وعلاوة الأجل والمخاطر المرتبطة بالاحتفاظ بالدين لفترة أطول. ارتفاع السنتين بأكثر من العشر سنوات يتسق مع إعادة تسعير السياسة النقدية القريبة، لكنه لا يعزل جميع أسباب الحركة.
وهذا يضيف طبقة إلى العلاقة بين ضغط سوق السندات والذهب. فالتوتر في العوائد الطويلة قد يستمر حتى عندما لا تتغير الفائدة الرسمية، بينما مفاجأة CPI تضيف احتمال تشديد قريب إلى تلك الخلفية.
أصبح الذهب يواجه سؤالين مختلفين: هل سيرفع الفيدرالي الفائدة؟ وهل تنخفض العوائد الطويلة إذا اختار التثبيت؟ الإجابة عن أحدهما لا تكفي للإجابة عن الآخر.
لماذا يمثل ذلك تحديًا للذهب؟
الذهب لا يمنح فائدة أو كوبونًا دوريًا. وعندما تتحسن العوائد المتاحة في الأصول المنافسة، ترتفع تكلفة الفرصة البديلة لحيازته. لكن المقارنة الأدق تمر عبر العوائد الحقيقية المتوقعة، وليس الاسمية وحدها.
إذا ارتفعت العوائد الاسمية بسبب توقع سياسة أكثر تشددًا وصعدت معها العوائد الحقيقية، فقد تتراجع جاذبية المعدن نسبيًا. أما إذا كان ارتفاع العائد الاسمي يعكس زيادة توقعات التضخم أساسًا، فقد تختلف النتيجة. لذلك لا يجوز اعتبار صعود العائد الاسمي دليلًا كافيًا على صعود الحقيقي بالمقدار نفسه.
وتظهر قناة الدولار أيضًا: ارتفاع العملة الأمريكية قد يزيد تكلفة شراء الذهب للمستثمرين بعملات أخرى. لكن اتجاه الدولار والعائد لا يثبت وحده مقدار حركة الذهب، ولا يغني عن قراءة سعر مؤرخة ومنفصلة للمعدن.
لهذا تُقرأ نتيجة جلسة 14 أكتوبر في سجل السعر الخاص بها، مع الحفاظ على الفصل بين السعر الفوري والعقود الآجلة، وبين لقطة أثناء التداول والإغلاق. أي سعر سابق لإعلان التضخم لا يصلح لقياس استجابة الذهب اللاحقة له.
الطاقة: صدمة مؤقتة أم ضغط ينتشر؟
ارتفاع البنزين يفسر جانبًا مهمًا من تسارع التضخم الكلي، لكن الاختبار النقدي أوسع: هل تنتقل زيادة الوقود إلى النقل والإنتاج والخدمات؟ وهل تبدأ الأسر والشركات في تعديل توقعاتها وسلوك التسعير والأجور؟
إذا بقيت الصدمة مؤقتة ومحدودة، فقد يختلف التعامل معها عن ارتفاع مستمر يمتد عبر قطاعات الاقتصاد. ولا يثبت تجاوز التضخم الأساسي للتوقعات أن الطاقة سببت كل الزيادة فيه؛ بل يستدعي فحص المكونات بدل الاكتفاء بتفسير واحد.
بالنسبة إلى الذهب، يمكن لصدمة الطاقة أن تعمل في اتجاهين. فهي ترفع الطلب على التحوط من الاضطراب والتضخم، وقد تدفع في الوقت نفسه إلى سياسة أكثر تشددًا وعوائد أعلى. أي القناتين تهيمن يتوقف على استجابة الأسواق والطلب الفعلي، وليس على عنوان الحدث وحده.
تراجع الأجور الحقيقية يعقّد القرار
انخفض متوسط الأجر الحقيقي بالساعة لجميع العاملين 0.5% خلال سبتمبر، و0.7% على أساس سنوي بحسب BLS. جاء التراجع الشهري مع زيادة الأجر الاسمي 0.1% وارتفاع أسعار المستهلكين 0.6%.
هذه خسارة في القوة الشرائية المتوسطة، لكنها لا تعني أن إنفاق كل الأسر سينخفض بالنسبة نفسها؛ فالمدخرات والائتمان والثروة وتوزيع الدخل تؤثر أيضًا في الاستهلاك. مع ذلك، استمرار الأسعار في الارتفاع أسرع من الأجور يزيد هشاشة الطلب مستقبلًا.
إذا استجاب الفيدرالي بمزيد من التشديد، فقد يضيف ضغطًا على التوظيف والتمويل. وإذا انتظر بينما استمر التضخم، فقد تتأخر عودة الاستقرار السعري. ولهذا لا يمكن اختزال قرار أكتوبر في CPI وحده.
خريطة العوامل الخمسة المؤثرة في الذهب
- الفائدة والعوائد: متابعة تسعير الاجتماع مع العوائد الحقيقية وعلاوة الأجل، دون الخلط بينها.
- الدولار: رصد ما إذا كانت قوة العملة مستمرة أم مجرد استجابة أولية للبيانات.
- التضخم والنمو والتوظيف: اختبار تماسك الأدلة بين الأسعار والأجور والطلب، بدل تعميم قراءة واحدة على الاقتصاد كله.
- الطاقة والمخاطر الجيوسياسية: موازنة الطلب على الملاذ مع أثر التكلفة والتضخم والتشديد.
- الطلب الاستثماري والرسمي والفعلي: تدفقات الصناديق ومراكز العقود ومشتريات البنوك المركزية والمجوهرات قد تعزز الأثر النقدي أو تعاكسه. لا يقدم تقرير CPI قياسًا لهذه التدفقات، ولذلك لا ننسب إليها حركة الجلسة دون بيانات مستقلة.
ما الذي تختبره البيانات التالية؟
في نهاية يوم 14 أكتوبر، كانت أسعار المنتجين ومبيعات التجزئة المقررة في 15 أكتوبر الاختبار التالي لمدى انتشار ضغط الأسعار وصلابة الطلب. وبما أن هذا التحليل يُنشر في 15 أكتوبر، فإن نتائج الجلسة اللاحقة تُقرأ في متابعة 15 أكتوبر، ولا تُعرض هنا باعتبارها أحداثًا لم تقع بعد.
يبقى إطار الاختبار قائمًا: تضخم إنتاج أعلى مع طلب قوي قد يزيد مخاطر التشديد، بينما اعتدال الأسعار وتباطؤ الطلب قد يدعمان الانتظار. لكن مبيعات التجزئة الاسمية قد ترتفع بسبب الأسعار نفسها، فلا تُساوى تلقائيًا بنمو الكميات الحقيقية.
ولكي تتحسن بيئة الذهب، لا يلزم بالضرورة قرار فوري بخفض الفائدة. قد يكفي تراجع مستدام في العوائد الحقيقية والدولار، إذا رافقه طلب استثماري قادر على امتصاص البيع. وفي المقابل قد يبقى المعدن تحت الضغط رغم التثبيت، إذا ظلت تكلفة الاحتفاظ بالأصول المنافسة وعوائدها مرتفعة.
التضخم فتح باب التشديد ولم يحسمه
قالت بيانات الوظائف إن التوظيف يفقد الزخم، ثم قالت بيانات الأسعار إن مشكلة التضخم لم تنتهِ. وبين الرسالتين أعادت الأسواق تقييم مخاطر السياسة النقدية. الاحتمال اللحظي لرفع الفائدة يعكس ذلك التقييم، لكنه ليس وعدًا من الفيدرالي ولا حكمًا نهائيًا على اتجاه الذهب.
الذهب لا يتفاعل مع التضخم باعتباره رقمًا مستقلًا؛ بل مع ما يفعله بتوقعات الفائدة والعوائد الحقيقية والدولار، ومع مقدار الطلب الذي يقابل هذه الضغوط. والسؤال خلال بقية أكتوبر هو كيف يوازن الفيدرالي بين ضعف بعض أجزاء الاقتصاد واستمرار ارتفاع الأسعار، وكيف يترجم سوق السندات هذه الموازنة إلى عائد ينافس المعدن.
الأرقام الخاصة بتوقعات الفائدة وحركة العوائد تصف توقيت الرصد المذكور. السيناريوهات تحليل اقتصادي مشروط، وليست توصية شخصية بالشراء أو البيع.
المصادر وملاحظات البيانات
- BLS — September 2026 Consumer Price Index, released October 14.
- BLS — September 2026 Real Earnings.
- BLS — September employment report.
- Federal Reserve — September 16 policy decision and meeting calendar.
- MarketWatch / LSEG — October 14, 8:40 a.m. ET market snapshot.
- Reuters — expectations ahead of the CPI release.