مراجعة بحثية وفق المعلومات المتاحة حتى 19 نوفمبر 2026.
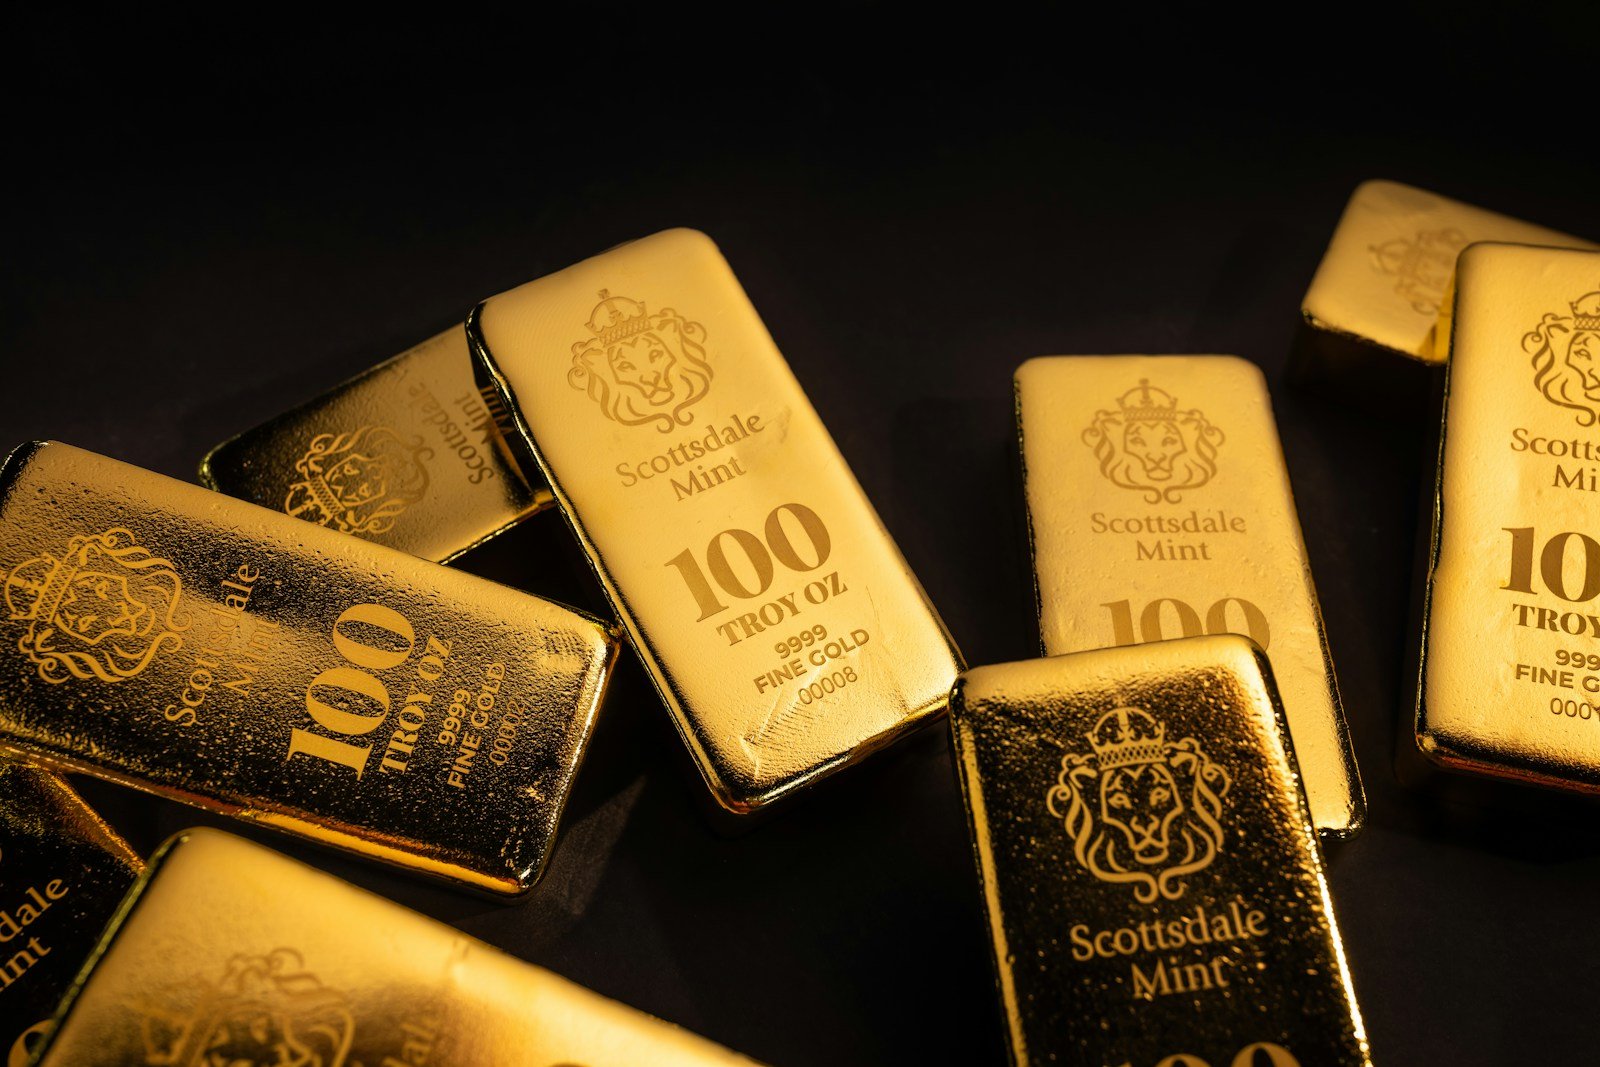
في الأسبوع الذي ضربت فيه الولايات المتحدة منشأة صواريخ على جزيرة قشم الإيرانية، واتّسعت الهجمات على القواعد الأمريكية وناقلات النفط في الخليج، كان من المنطقي توقّع موجة شراء دفاعية ترفع الذهب. حدث العكس: لامس المعدن نحو 3,693 دولاراً للأونصة في تداولات آسيا، وهو أدنى مستوى منذ سبتمبر 2025، قبل أن يستقرّ قرب 3,721 دولاراً، وفق بيانات التداول التي نقلتها FXStreet وKitco. السؤال الذي يستحق التوقّف عنده ليس «كم تراجع الذهب؟»، بل «لماذا يتجاهل الملاذ الآمن حرباً فعلية ويخضع بدلاً من ذلك لمحضر اجتماع في واشنطن؟».
حين يصبح الفيدرالي هو القصة، لا الجغرافيا السياسية
الجواب يبدأ من انقلاب في النظام النقدي نفسه. محضر اجتماع اللجنة الفيدرالية للسوق المفتوحة (FOMC) المنعقد في 27–28 أكتوبر، والذي نُشر يوم 18 نوفمبر، أظهر لجنةً تميل بوضوح نحو التشديد لا التيسير. أبقى الفيدرالي الفائدة دون تغيير في أكتوبر، لكن المحضر وصف القرار بأنه «قريب»، وأشار إلى أن شبه الإجماع داخل اللجنة يتوقّع رفعاً للفائدة في ديسمبر، بل طرح عضوان احتمال تحرّك بمقدار نصف نقطة مئوية إذا بقي التضخم غير مؤاتٍ، بحسب تغطية Kitco للمحضر.
هذا ليس اقتصاداً يخفّض الفائدة ويبحث عن ملاذ. مؤشر أسعار المنتجين وُصف بأنه «مرتفع على نحو غير مريح»، وجاءت قراءة أسعار المستهلكين لأكتوبر أسخن من المتوقّع. في هذا الإطار صرّح عضو مجلس محافظي الفيدرالي كريستوفر والر بأنه يفضّل رفعاً في ديسمبر، وأنه منفتح على زيادة بنصف نقطة إذا جاء التضخم الأساسي حارّاً. أداة CME FedWatch تضع احتمال رفع بربع نقطة في اجتماع 8–9 ديسمبر عند نحو 92–95%. حين تصبح الفائدة المقبلة شبه مؤكدة في اتجاه الصعود، يتحوّل الذهب من أصل مرغوب إلى أصل مُكلف.
العائد الحقيقي: الكلفة التي لا يدفعها الذهب
جوهر العلاقة بين الذهب والفائدة اختصره الاقتصاديون منذ عقود في فكرة واحدة: الذهب لا يولّد دخلاً. لا قسيمة، ولا توزيعاً، ولا فائدة مركّبة. حين يرتفع العائد الحقيقي — أي العائد الاسمي على السندات بعد خصم التضخم المتوقّع — ترتفع معه «كلفة الفرصة البديلة» للاحتفاظ بأصل عقيم كالذهب. ببساطة: كل دولار موضوع في الذهب هو دولار محروم من عائد السندات الآمنة.
وهنا تكمن القصة الفعلية لتراجع 2026. عائد سندات الخزانة الأمريكية لأجل عشر سنوات صعد إلى نحو 5.07%، ولأجل سنتين إلى نحو 4.80%، في وقت يحاول فيه الفيدرالي كبح تضخم متجذّر. حين يرفع البنك المركزي الفائدة الاسمية أسرع من تراجع توقّعات التضخم، يرتفع العائد الحقيقي، فيزداد إغراء السند الحكومي الذي يدفع 5% مقابل معدن لا يدفع شيئاً. الذهب لا يهبط لأن الخطر قلّ، بل لأن بديله الآمن صار يدفع أكثر.
| المؤشر | القراءة (19 نوفمبر 2026) | الدلالة للذهب |
|---|---|---|
| الذهب الفوري | ≈ 3,721 دولاراً (أدنى من 3,693) | أدنى مستوى منذ سبتمبر 2025 |
| مؤشر الدولار (DXY) | ≈ 103.65 (لامس 103.96) | أعلى مستوى في 19 شهراً — ضغط هبوطي |
| عائد الخزانة لـ10 سنوات | ≈ 5.07% | كلفة فرصة بديلة مرتفعة |
| عائد الخزانة لسنتين | ≈ 4.80% | تسعير تشدّد نقدي مستمر |
| احتمال رفع ديسمبر (FedWatch) | ≈ 92–95% لربع نقطة | اتجاه فائدة صاعد شبه مؤكد |
الدولار القوي: الوجه الآخر للعملة ذاتها
يُسعَّر الذهب عالمياً بالدولار، فحين يصعد الدولار يصبح المعدن أغلى على حاملي العملات الأخرى، وتتراجع الطلبات. مؤشر الدولار لامس 103.96، وهو أعلى مستوى في تسعة عشر شهراً، مدفوعاً بالعوائد المرتفعة وبتدفّق الأموال نحو الأصول الدولارية في لحظة توتّر جيوسياسي. هذه ليست قوة معزولة عن قصة الفائدة؛ إنها امتدادها. فالعائد الحقيقي المرتفع يجذب رأس المال نحو الدولار، والدولار القوي يكبح الذهب. العاملان ليسا ضغطين منفصلين، بل وجهان لنظام نقدي واحد يميل إلى التشديد.
لماذا لم يشتعل الملاذ الآمن هذه المرة؟
التصعيد بين الولايات المتحدة وإيران كان حقيقياً وملموساً، ومع ذلك لم يُترجَم إلى طلب دفاعي يُذكر على الذهب، كما لاحظت Kitco. السبب بنيوي لا ظرفي: صفة «الملاذ الآمن» ليست ثابتة مطلقة، بل تتنافس دائماً مع كلفة الفرصة البديلة. في بيئة فائدة منخفضة أو هابطة، يفوز الخوف، فيصعد الذهب مع كل أزمة. في بيئة فائدة مرتفعة وصاعدة، تفوز الكلفة، فيبتلع العائد الحقيقي علاوة المخاطر قبل أن تظهر على السعر. المستثمر الذي يخشى الحرب يجد اليوم ملاذاً بديلاً يدفع له 5% — وهو سند الخزانة نفسه — فلا يحتاج إلى معدن صامت.
ماذا يقول التاريخ؟
هذه ليست المرة الأولى. أوضح سابقة هي مطلع الثمانينيات، حين دفع الفيدرالي الفائدة إلى مستويات قياسية لكسر تضخم السبعينيات، فصار العائد الحقيقي موجباً بقوة، وانهار الذهب من قمته قرب 850 دولاراً عام 1980 إلى ما دون النصف خلال سنوات قليلة، رغم أن المخاطر الجيوسياسية لم تختفِ. وتكرّر النمط عام 2013 خلال «نوبة التناقص» (taper tantrum)، حين قفزت العوائد الحقيقية مع توقّع تقليص مشتريات الفيدرالي، فخسر الذهب نحو ربع قيمته في عام واحد. الدرس المتكرّر أن أعنف فترات ضعف الذهب لا تتزامن مع هدوء العالم، بل مع ارتفاع العائد الحقيقي. ما نراه في نوفمبر 2026 هو الفصل الأحدث من القصة نفسها، لا استثناءً عنها.
لمن يتابع الصورة اليومية، يرصد تقرير سعر الذهب ليوم 18 نوفمبر حركة السوق لحظة بلحظة، بينما يجمع قسم تحليل الذهب سلسلة الرصد اليومي، ويعود قسم أساسيات الذهب إلى الأسس التي تحكم هذه العلاقات على المدى الطويل.
المصادر والمنهجية
تعتمد هذه المراجعة على المحضر الرسمي للجنة الفيدرالية وعلى تغطية مؤسسات مالية مرجعية، دون نقل تأطير أي جهة حرفياً. الأرقام منسوبة إلى مصادرها، ولا تتضمن المادة أي توصية بالشراء أو البيع.
- مجلس الاحتياطي الفيدرالي — محاضر وتقويم اجتماعات FOMC
- InvestmentNews — محضر أكتوبر وانقسام اللجنة حول رفع الفائدة
- FinanceFeeds — بيانات سعر الذهب والدولار والعوائد بعد المحضر
- CNBC — تصريحات المحافظ كريستوفر والر حول رفع ديسمبر
- CME FedWatch — احتمالات قرار الفائدة لديسمبر
- Trading Economics — مسار فائدة الاحتياطي الفيدرالي
ملاحظة تحريرية: هذه مراجعة بحثية تحليلية لغرض التوثيق والفهم، وليست توصية استثمارية. الأرقام مرتبطة بلحظة النشر وقد تتغيّر؛ تُنسب الأحداث إلى مصادرها المؤسسية.